文|。
前言
有些地方,楼盖得漂亮,路修得宽敞,海景一眼望不到头,可走进去却听不见几声人语。也有些地方,曾经挤满了连夜赶来的买房人,售楼处电话被打爆,如今横幅挂在门口,价格一降再降,依旧少有人停下脚步。
房子还是那些房子,土地还是那片土地,变的是人心,也是账本。这两处地方,一个在南方的海边,一个在北方的河畔,看似无关,却指向同一个问题。
海边新城:楼很高,人很少
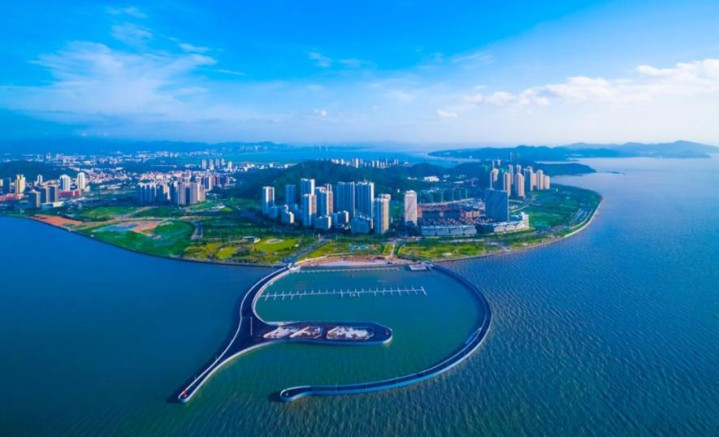
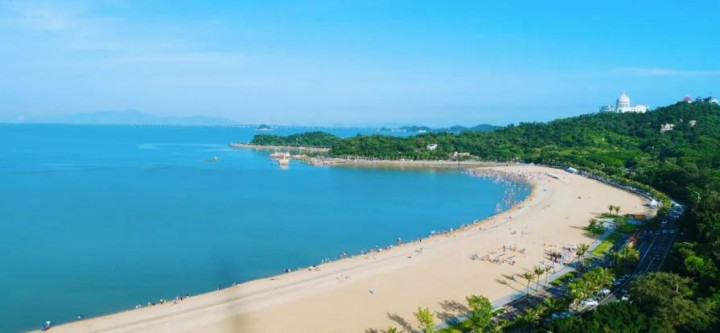
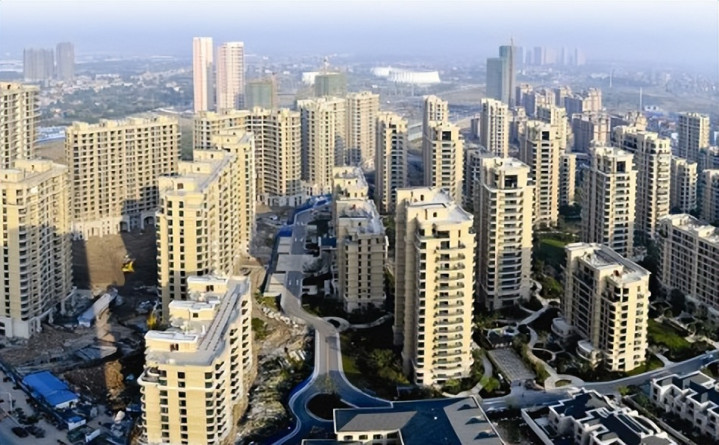
珠海的海边有一片新城,规划面积一百多平方千米,2009年设立新区,起点不低。区域内立着一栋339米高的第一高楼,与澳门隔水相望,站在高处能望见对岸的澳门塔。单看这些数字,任谁都会觉得这里该是热热闹闹的地方。
可真正走进去,第一感受往往是安静,安静得有些过头。
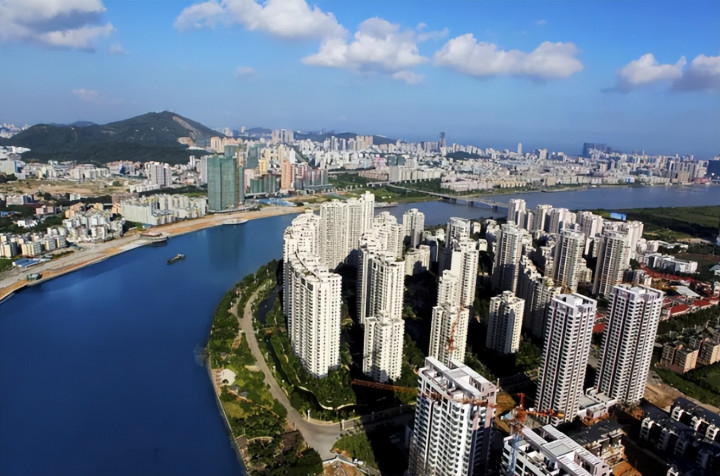
道路干净,绿化整齐,树木还撑着铁杆,说明栽下去没多久。楼宇成片,外立面崭新,可不少窗户后面看不到生活的痕迹。
沿街商铺大多关着门,想买瓶水、找口吃的,得走上一阵子。
地下广场空荡荡的,偶尔传来装修的电钻声,算是少有的动静。有网友说这里是鬼城,说毛都没有,话虽夸张,却也不是凭空而来。
我认为,判断一个新区有没有人气,关键要看三件事:有没有人住进去,有没有店开起来,有没有人愿意留下来过日子。
这片新城目前的状态,更像是刚搭好台子,戏还没开唱。物业在维护,环境保持得相当好,说明有人管;有装修声,说明有人买了房准备住。可入住率确实不高,商业配套也确实跟不上。
房价是绕不开的一环。这里每平方米四五万元,放在珠海本地,属于偏高的价位。
珠海常住人口约249万,2023年GDP为4233.22亿元,人均GDP约17.03万元,在省内排名靠前,可面对这样的房价,本地普通家庭也很难轻松下手。
人少,店就开不起来;店开不起来,生活就不方便;生活不方便,人就更不愿意来。
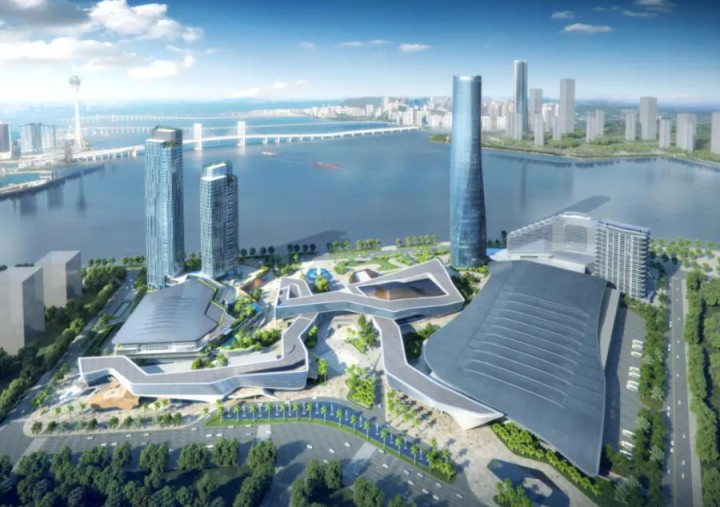
这个循环,新城区几乎都要经历一遍。在我看来,这片新城的问题不是环境不好,恰恰是环境太好、定位太高,起步阶段难免显得冷清。
河畔小城:从两万到四千的落差
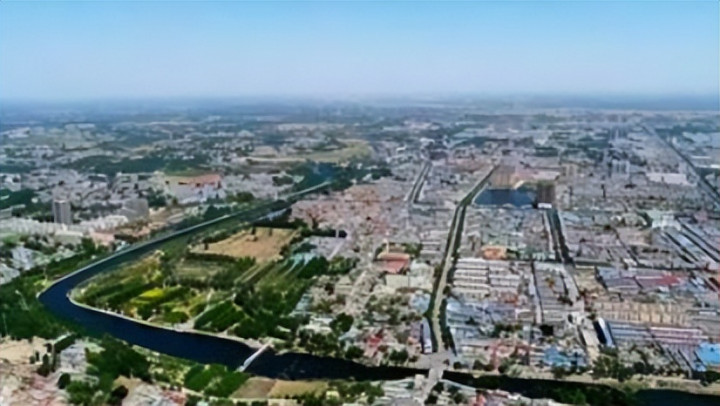
把视线从南海边移到北方的潮白河畔,河北廊坊的香河县,故事的味道完全不同。这里北面隔着河就是北京通州,走高速到通州核心区三十多公里,位置摆在那里,天然容易被盯上。
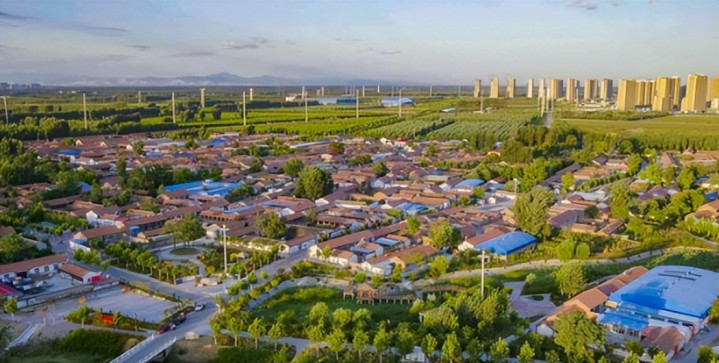
2014年京津冀协同发展上升为国家战略,三河、大厂、香河这北三县一下子成了资本眼里的香饽饽。2015年到2016年,带着银行流水和首付材料的购房客一批批涌进来,有北京上班的刚需,也有从内蒙古、山西、东北赶来的投资客。
那时候售楼处里挤得满满当当,看项目几乎只问户型和多久能回本。
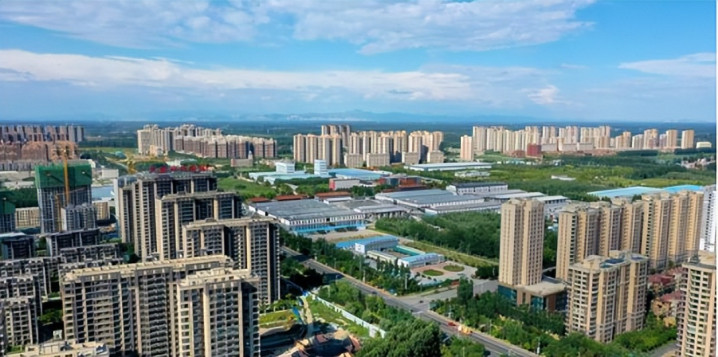
据当时媒体报道,2016年夏天,香河部分楼盘半年内从每平方米一万出头冲到两万上下,个别河景位置甚至喊到两万三。转折出现在2016年9月30日,北京率先启动新一轮楼市调控,热钱往外溢,环京反而被进一步推高。
真正的铁闸在2017年6月2日落下,廊坊出台当时环京最严的调控文件,非本地户籍购房要提供三年及以上社保或个税证明,首付和贷款资格同步收紧。
政策落地那天,中介门店的电话被打爆,售楼处里排队退定的人反过来挤满了大厅。
之后就是连续补跌。2017年下半年起,一些在2016年高位接盘的人,账面亏损直接超过首付本金。2018年到2019年,环京多数楼盘回落到每平方米一万元以下,二手房挂牌量明显上升,成交周期从几周拉长到半年以上。
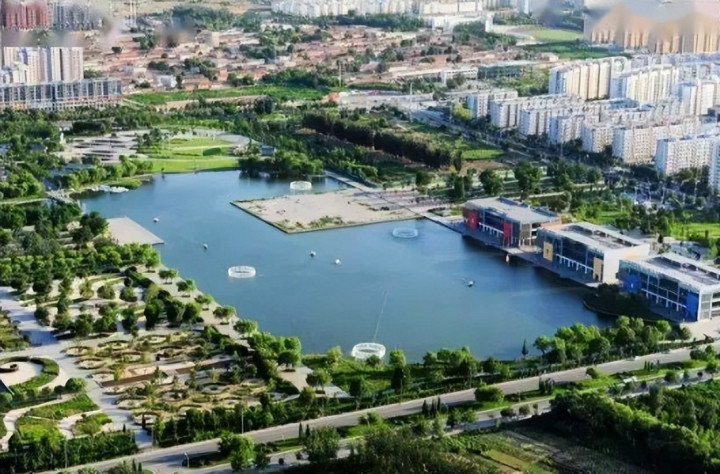
2020年贝壳研究院发布的报告显示,廊坊以同比下跌8.4%的幅度排在重点监测城市跌幅前列。2020年到2022年,房地产行业整体进入深度调整,环京市场缺少接盘力量,调整进一步加深。
到2022年底,燕郊、香河多个楼盘实际成交价跌破每平方米六千元,部分远郊项目报价滑到五千元上下。
2023年9月,三河、大厂、香河宣布全面取消外地人购房的社保限制,六年多的限购就此松绑。同月,存量首套房贷利率下调、“认房不认贷”的口径推行,环京楼市出现过短暂反弹。可这波热度在2024年春天过后就消退了,二手房挂牌量重新回到历史高位。
截至2026年10月,香河个别楼盘挂出每平方米四千五的横幅,照样少有人踏进去问价。
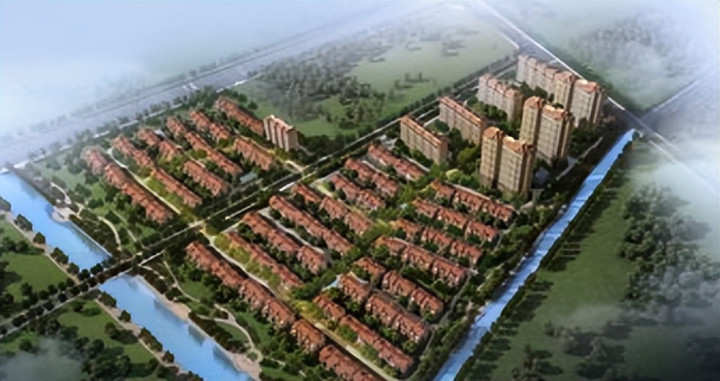
需要说明的是,四千五是个别楼盘或远郊项目的报价,并非香河整体均价,商业平台显示的香河县城二手房均价仍在每平方米六千元以上,不同楼盘、房龄与位置之间差异很大,挂牌价也不等于最终成交价。
同期燕郊核心片区的二手房参考价回落到一万一到一万四,相比2017年高位几乎腰斩。国家统计局的70个大中城市房价统计名单并不包括廊坊。
人气从哪里来,答案不在广告牌上
两处地方,一南一北,一个靠海,一个靠河,表面上看是两件事,往深里看,问的是同一个问题:一座新城区的人气,到底从哪里来。珠海的这片新城,环境堪称一绝,楼高、路宽、视野好,可房价把本地人挡在外面,商业配套跟不上,入住率自然起不来。
香河的问题更复杂一些,它曾经靠“北京外溢”四个字被抬到半空,等调控落地、热钱退场,才发现人口增长长期乏力,产业基础撑不起睡城转型的野心。
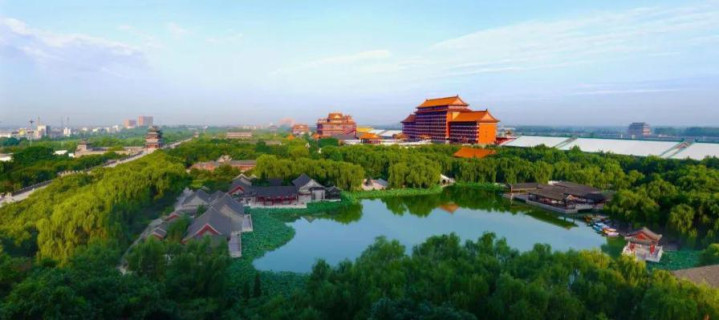
香河以家具制造、机器人产业园、临空经济区配套为主,高新产业集聚度和通州副中心、天津滨海新区差距明显。教育医疗同样是明牌短板,县内仍以县级医院为主,优质K12教育资源有限。
很多早期购房者原本冲着“睡北京、住香河”而来,几年通勤下来,又把房子交还给了租赁市场。
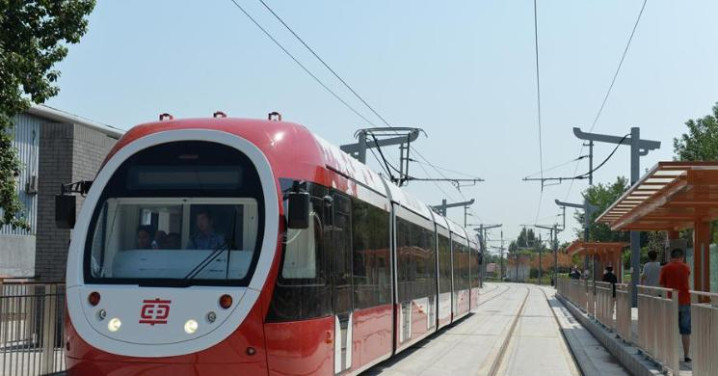
规划中的北京轨道交通22号线,也就是平谷线,设计时速160公里,终点覆盖燕郊、大厂与平谷新城。这条线确实带动了燕郊沿线部分二手房成交回升,但对纵深更远、未纳入线路覆盖的香河县城腹地,带动相对有限。
在我看来,交通是加分项,却不是万能药,一条线拉不动一座城的基本面。
珠海的例子则提醒另一件事:环境好、规划高,不等于人就会来。新城区最怕的是只有房子,没有生活。买瓶水要走半天,吃顿饭找不到开门的店,这样的地方再漂亮,也留不住人。
房价定得高,看似筛出了富人区,实际上也把人气筛掉了。我认为,新区起步阶段,配套比景观更重要,便利店比地标楼更实在。
环京楼市的教训则更直接。市场已经告别了“概念定价”的时代,购房者看一个项目,先问是不是22号线一站可达,是不是划入副中心规划,是不是有稳定的产业税源,而不再轻信“北京外溢”四个字。
对于已经深度套牢的业主,更现实的路径是等待时间消化库存,或者接受以租养贷的长期方案。
房子的价值终将回归使用属性,核心指标是通勤时间、产业匹配度、公共服务配套,而不是单纯的地段故事。
“房子是用来住的,不是用来炒的”这句定调之所以被反复援引,正是因为香河这样的样本太多,教训也太重。
结语
又一座鬼城的说法,落在珠海海边的新城身上,落在香河四千五的横幅上,听着刺耳,却逼着人去看清楚背后的账。
一边是环境极好、人气未至的高端新区,一边是炒作退潮、深度补课的环京小城,路径不同,困境相通。
房子终归是给人住的,新城区终归要有人过日子。
人气不会从广告牌上长出来,也不会从规划图里冒出来,它得从通勤、就业、上学、买菜这些小事里一点点攒出来。时间会给出答案,但答案从来不写在售楼处的横幅上。
嘉旺网提示:文章来自网络,不代表本站观点。